Anclaje configurable por fecha y hora
← Volver al catálogo
Order Flow / Indicador
VWAP
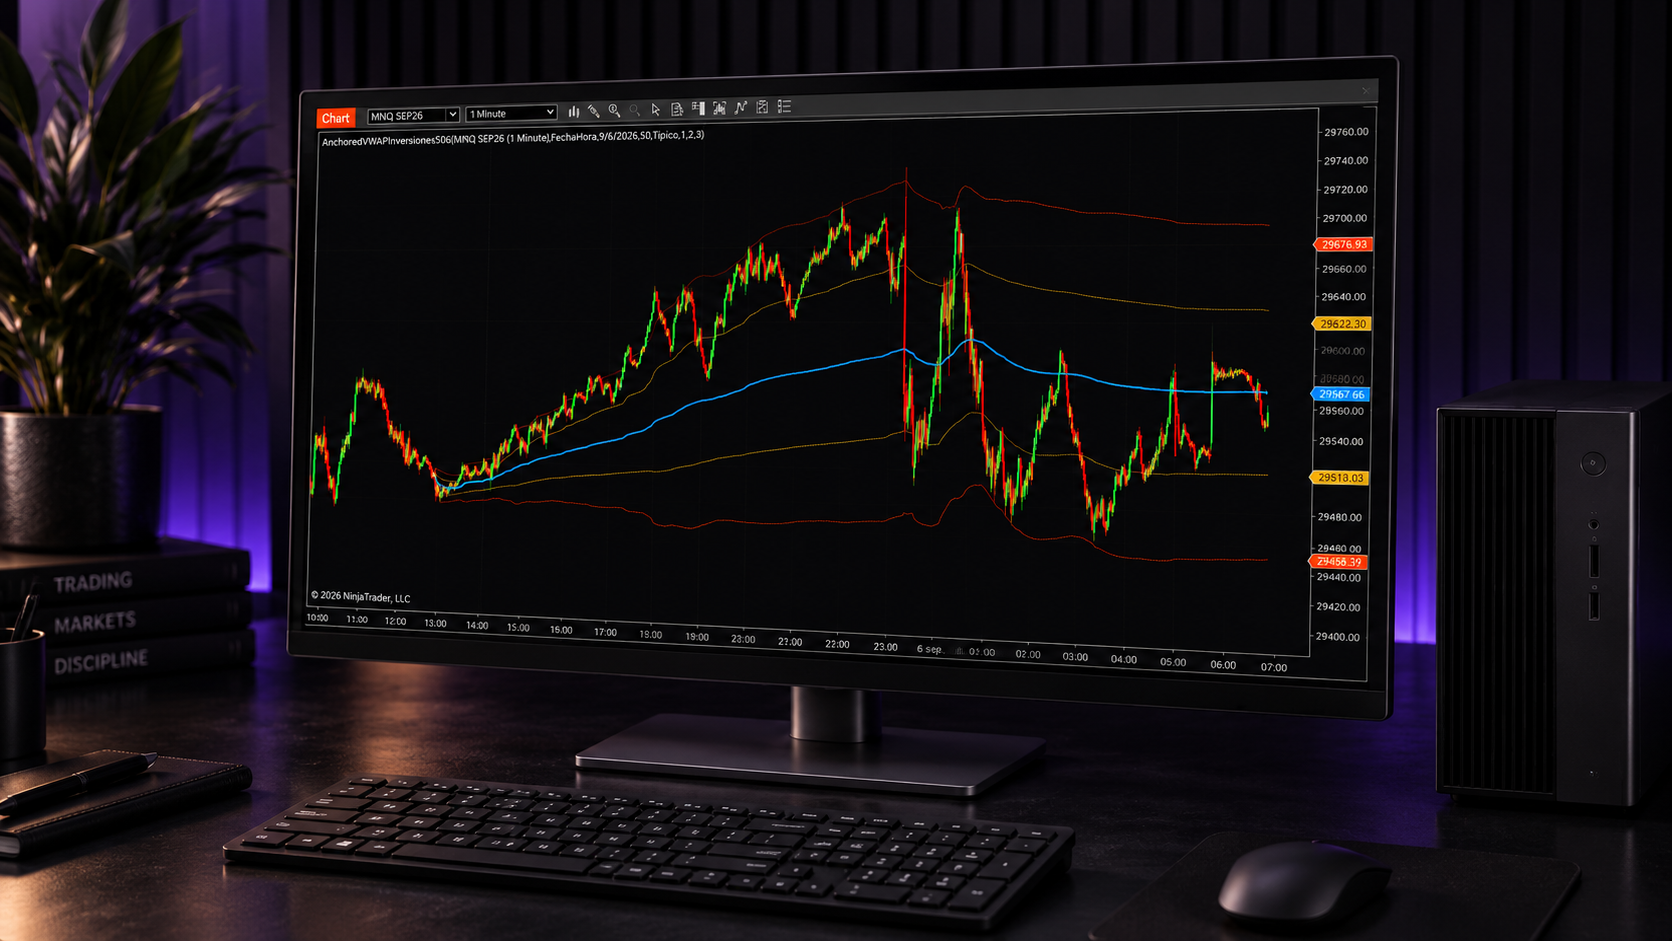
Contextualiza el precio respecto al promedio ponderado por volumen mediante un VWAP anclado y bandas configurables para analizar equilibrio, extensión y posibles zonas de reacción.
COMPATIBILIDADNinjaTrader® 8
CÓMO FUNCIONA
Cómo se lee VWAP
El VWAP es el precio promedio ponderado por volumen. Con sus desviaciones estándar muestra qué tan lejos está el precio de su valor promedio.
- 01
Precio promedio por volumen
Cada precio pesa según el volumen negociado. Es una referencia muy usada por participantes institucionales.
- 02
Bandas ±1σ y ±2σ
Entre ±1σ ocurre la mayor parte de la negociación; ±2σ marca zonas extendidas.
- 03
Tendencia
Precio sobre el VWAP: control comprador. Debajo: control vendedor. Los retrocesos al VWAP son zonas a vigilar.
- 04
Anclaje
Anclalo al inicio de la sesión, a un máximo o a una noticia para medir el promedio desde ese momento.
En ±2σ el precio está estirado, pero en tendencias fuertes puede seguir: confirmá con el order flow.
FUNCIONES
Funciones principales
Cálculo basado en precio típico
Bandas de desviación configurables
Visualización integrada directamente en el gráfico
PRECIOConsultá los planes Esencial y PRO
DOCUMENTACIÓNGuía de instalación para clientes
SOPORTEInstalación, licencia, compatibilidad y errores